کیف پول الکترونیکی چیست؟ راهنمای کامل ای والت (E-Wallet)
 ایران پی مکس
در دوران تکنولوژی، روشهای سنتی پرداخت وجه نیز جای خود را به راهحلهای نوآورانه و کارآمد دادهاند. کیف پول الکترونیکی به عنوان یک ابزار مالی قدرتمند، نه تنها مفهوم پرداخت را بازتعریف کرده، بلکه لایهای از راحتی، سرعت و امنیت را به تراکنشهای روزمره افزوده است.
هدف این مقاله، ارائه یک راهنمای کامل و بینقص است تا شما را با تمامی ابعاد این فناوری آشنا کند. از تعریف پایه و نحوه کار تا انواع، مزایا و معایب ای والتها، همه چیز را در این راهنما خواهید آموخت.
کیف پول الکترونیکی (E-Wallet) چیست؟
کیف پول الکترونیکی که با نامهای کیف پول دیجیتال یا ای والت نیز شناخته میشود، اساساً یک ابزار نرمافزاری است که بهمنظور ذخیرهسازی امن و دیجیتالی اطلاعات مالی شما طراحی شده است.
عملکرد اصلی آن این است که اطلاعات پرداخت شما را رمزگذاری و در یک محیط امن ذخیره میکند.
کیف پول الکترونیکی یکی از زیرشاخههای تحول دیجیتال در خدمات مالی است و درک تفاوت آن با مفاهیمی مانند بانکداری الکترونیک (در تب جدید) به کاربران کمک میکند تا نقش واقعی هر ابزار را در مدیریت مالی بهتر بشناسند.
اطلاعات قابل ذخیرهسازی در ای والت:
یک کیف پول الکترونیکی فراتر از نگهداری پول است و میتواند شامل موارد زیر باشد:
- کارتهای اعتباری و بدهی
- پول نقد (به صورت موجودی داخلی قابل شارژ)
- کارتهای هدیه و وفاداری
- بلیطها و کارتهای پرواز
- ارزهای دیجیتال (در انواع خاصی از کیف پولها)
این ابزارها در اشکال مختلفی مانند اپلیکیشن موبایل، نرمافزار دسکتاپ، و پلتفرمهای ابری در دسترس هستند.
کیف پول الکترونیکی چگونه کار میکند؟
نحوه کار کیف پول الکترونیکی بر پایه تسهیل انتقال امن دادهها بین خریدار و فروشنده است.
1. ثبت نام و ایجاد حساب: کاربر در پلتفرم مورد نظر ثبت نام و یک حساب کاربری ایجاد میکند.
2. افزودن و تأیید اطلاعات پرداخت: کاربر اطلاعات کارتهای بانکی یا حسابهای خود را اضافه کرده و آنها را تأیید میکند.
3. شارژ کیف پول (در صورت نیاز): برای کیف پولهایی که موجودی داخلی دارند، ممکن است نیاز به شارژ اولیه وجود داشته باشد.
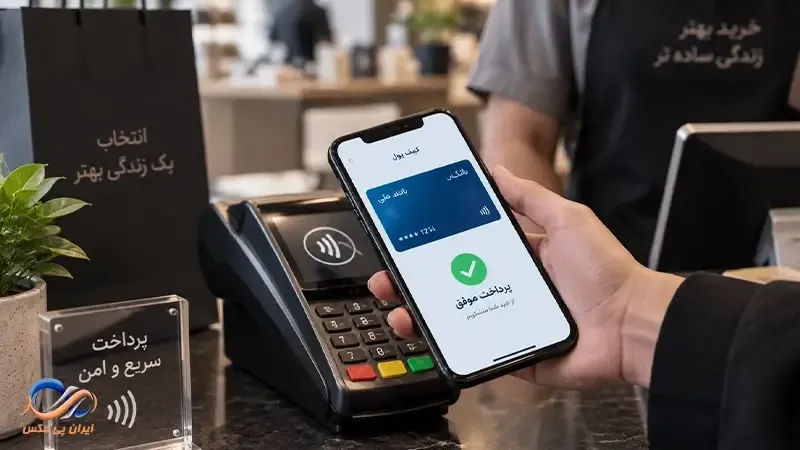
4. انجام تراکنش: هنگام خرید آنلاین یا حضوری، کاربر به جای وارد کردن دستی اطلاعات کارت، کیف پول الکترونیکی خود را انتخاب میکند.
5. نقش فناوریهای زیربنایی: در خریدهای فیزیکی، فناوریهایی مانند NFC (ارتباط میدان نزدیک) و QR Code به کیف پول موبایل اجازه میدهند تا بدون تماس فیزیکی، اطلاعات رمزگذاری شده را به دستگاه پذیرنده (POS) منتقل کند.
6. تأیید نهایی: پس از تأیید هویت (با اثر انگشت، تشخیص چهره یا رمز عبور)، تراکنش انجام شده و اطلاعات کارت واقعی شما هرگز به فروشنده داده نمیشود، که این خود یک لایه امنیتی مهم است.
در مقاله " تراکنش چیست (در تب جدید) " به اهمیت تایید هویت در تراکنشهای مختلف پرداختهایم.
کاربردهای کلیدی کیف پول الکترونیکی
کیف پولهای دیجیتال با ایجاد یک لایه امن و سریع بر بستر زیرساختهای بانکداری الکترونیک، نحوه تعامل افراد با پول را در بازارهای خرد و کلان متحول کردهاند. مهمترین کاربردهای این فناوری عبارتند از:
- تسهیل تراکنشهای خرد و پرداختهای سریع: کیف پولهای دیجیتال با حذف پیچیدگیهای پرداخت، امکان انجام بیدرنگ خریدهای کوچک و روزمره را در فروشگاههای محلی یا آنلاین فراهم میکنند.
- تامین امنیت حداکثری در خریدهای اینترنتی: کاربران به جای وارد کردن مکرر اطلاعات حساس بانکی (مانند شماره کارت ۱۶ رقمی و CVV2) در وبسایتهای مختلف، از کیف پول به عنوان یک لایه واسط استفاده میکنند. این رویکرد، دسترسی به اطلاعات اصلی حساب بانکی را محدود کرده و خطر سرقت اطلاعات را به حداقل میرساند.
- مدیریت یکپارچه حسابهای مالی: این برنامهها به کاربران اجازه میدهند چندین کارت اعتباری و حساب بانکی مختلف را به یک داشبورد مرکزی متصل کرده و وضعیت نقدینگی خود را به سادگی از یک نقطه مدیریت کنند.
- پرداختهای نوین (کد QR و NFC): استفاده از اسکن کدهای دوبعدی (QR) یا فناوری بدون تماس (NFC) هنگام خرید، نیاز کسبوکارهای خرد به سختافزارها (POS) را برطرف کرده و ورود آنها را به اقتصاد دیجیتال تسهیل میکند.
انواع کیف پولهای الکترونیکی
انواع کیف پول الکترونیکی بر اساس نحوه دسترسی، امنیت و نوع دارایی ذخیرهشده، دستهبندی میشوند:
۱. کیف پولهای موبایل (Mobile Wallets)
این کیف پول ها اپلیکیشنهایی هستند که روی گوشیهای هوشمند نصب میشوند و برای پرداخت الکترونیکی روزمره کاربرد دارند.
عموماً از فناوری NFC برای پرداختهای بدون تماس در پایانههای فروش و QR Code برای خریدهای آنلاین یا انتقال وجه استفاده میکنند. مثالها: Apple Pay، Google Pay، Samsung Pay و اپلیکیشنهای پرداخت بومی.
۲. کیف پولهای سختافزاری (Hardware Wallets)
دستگاههای فیزیکی آفلاین (مشابه یک فلش دیسک) که برای ذخیره رمز ارز و کیف پول دیجیتال استفاده میشوند. این نوع کیف پول سخت افزاری بالاترین سطح امنیت را برای مقادیر زیاد ارز دیجیتال فراهم میکند، زیرا کلیدهای خصوصی هرگز به اینترنت متصل نمیشوند. مثالها: Ledger، Trezor.
۳. کیف پولهای آنلاین/وِب (Web Wallets)
کیف پولهای مبتنی بر مرورگر هستند که از هر دستگاهی با اتصال اینترنت قابل دسترسی هستند.دسترسی آسان آنها میتواند ریسک امنیتی بالاتری داشته باشد، بنابراین انتخاب پلتفرمهای معتبر و توجه به رمزنگاری HTTPS حیاتی است.
مثالها: MetaMask، کیف پولهای صرافیها و کیف پول ابری.
۴. کیف پولهای بانکی (Bank-Linked Wallets)
کیف پولهایی که مستقیماً توسط بانکها یا مؤسسات مالی ارائه شده و مستقیماً به حساب بانکی متصل هستند. سهولت در مدیریت مالی با کیف پول الکترونیکی و پرداختها به دلیل همگامسازی مستقیم با امور بانکی.
مزایای استفاده از کیف پول الکترونیکی
استفاده از کیف پول الکترونیکی به دلایل زیر یک انتخاب مدرن و کارآمد محسوب میشود:
- راحتی و سهولت: عدم نیاز به حمل پول نقد و کارتهای فیزیکی؛ تنها با یک دستگاه هوشمند میتوانید خرید کنید.
- سرعت بالا در تراکنشها: پرداختهای آنی انجام شده و در زمان صرفهجویی چشمگیری خواهید داشت.
- امنیت پیشرفته: با استفاده از رمزگذاری قوی، احراز هویت دوعاملی (2FA) و عدم اشتراکگذاری اطلاعات کارت واقعی، امنیت کیف پول الکترونیکی بسیار بالاست.
- شفافیت و مدیریت مالی: دسترسی آسان به تاریخچه تراکنشها امکان بودجهبندی و کنترل دقیقتر هزینهها را فراهم میکند.
- کاهش هزینهها: به خصوص در تراکنشهای بینالمللی با حذف کارمزدهای اضافی، میتواند مقرون به صرفه باشد.
- گسترش امکانات: ادغام آسان با برنامههای وفاداری و تخفیفها
البته تجربه پرداخت سریع و امن، تنها به کیف پول محدود نمیشود و انتخاب بهترین درگاه پرداخت اینترنتی (در تب جدید) میتواند این مزایا را کاملتر کند.معایب و چالشهای کیف پول الکترونیکی
با وجود تمام مزایا، استفاده از این ابزار نیز با چالشهایی همراه است که آگاهی از آنها ضروری است:
- وابستگی به فناوری: نیاز به اتصال پایدار به اینترنت و یک دستگاه هوشمند فعال است.
- خطر هک و سرقت اطلاعات: با وجود تدابیر امنیتی، همیشه ریسک نفوذ و سرقت وجود دارد که مستلزم دقت در حفظ رمزهای عبور است.
- محدودیت در پذیرش: هنوز تمامی فروشگاهها و وبسایتها از این روش پرداخت پشتیبانی نمیکنند.
- مسائل حریم خصوصی: ارائهدهندگان سرویس دادههای تراکنش شما را جمعآوری میکنند، که میتواند نگرانیهایی را در مورد حریم خصوصی ایجاد کند.
- ریسکهای حقوقی و نظارتی: بهویژه در زمینه ارزهای دیجیتال، تغییرات ناگهانی قوانین میتواند تأثیرگذار باشد.
- وابستگی به سلامت دستگاه: خرابی گوشی یا گم شدن آن میتواند دسترسی شما به موجودی را مختل کند.
با وجود لایههای امنیتی متعدد، همچنان روشهای کلاهبرداری نوینی مانند دراپ فیشینگ میتوانند کاربران را با خطر سرقت اطلاعات مالی مواجه کنند؛ به همین دلیل آگاهی از این تهدیدها ضروری است. در مقاله " دراپ فیشینگ چیست (در تب جدید) " با این تهدید و عوامل موثر در جلوگیری از آن آشنا شوید.
کیف پول الکترونیکی ابزاری ضروری در عصر دیجیتال
کیف پول الکترونیکی یک ابزار قدرتمند، سریع و ایمن است که برای هر فردی در عصر دیجیتال ضروری است. با در نظر گرفتن مزایای سهگانه راحتی، سرعت و امنیت، استفاده آگاهانه و مسئولانه از این فناوری، گام بلندی در جهت تسهیل زندگی مالی شما خواهد بود.