بانکداری الکترونیک چیست؟ خدمات، مزایا و معایب E-banking
 ایران پی مکس
در دنیای پرشتاب امروز، زمان و دسترسی، دو فاکتور حیاتی هستند. دیگر برای انجام کوچکترین امور بانکی نیازی به حضور در شعبه و صفهای طولانی نیست؛ انقلابی به نام بانکداری الکترونیک (E-banking) این امکان را فراهم آورده است. این نوآوری، نه تنها نحوه مدیریت پول ما را تغییر داده، بلکه ستون فقرات تجارت الکترونیک، از جمله صنعت درگاههای پرداخت هوشمند مانند ایران پی مکس، را نیز شکل داده است.
هدف این مقاله، ارائه یک راهنمای کامل و جامع برای پاسخ به این پرسش است که بانکداری الکترونیک چیست. ما به طور عمیق، تاریخچه، انواع خدمات، مزایا، معایب و همچنین چگونگی تأثیر آن بر امنیت تراکنشهای آنلاین و آینده مالی را بررسی خواهیم کرد.
بانکداری الکترونیک چیست؟
بانکداری الکترونیک (E-banking) به ارائه خدمات و محصولات بانکی به مشتریان از طریق کانالهای الکترونیکی و بدون نیاز به حضور فیزیکی در شعبه اشاره دارد. هدف اصلی آن، اتوماسیون فرآیندهای سنتی و افزایش راحتی و دسترسی برای کاربران است.
در این چارچوب، ابزارهایی مانند کیف پول الکترونیک بهعنوان راهکارهای مکمل، تجربه کاربری در خدمات مالی دیجیتال را بهبود میدهند. برای اطلاعات بیشتر در مورد آنها مقاله کیف پول الکترونیک چیست (در تب جدید) را مطالعه نمایید.
تعریف اصطلاحی و مفهومی بانکداری الکترونیک
این خدمات از طریق کانالهای مختلفی در دسترس قرار میگیرند:
- اینترنت: اینترنتبانک و وبسایتهای پرداخت.
- تجهیزات الکترونیکی: خودپرداز (ATM) و پایانههای فروش (POS).
- تلفن همراه: موبایلبانک و اپلیکیشنهای پرداخت.
- تلفن ثابت: تلفنبانک.
بانکداری الکترونیک در واقع، مرزهای زمانی و مکانی را از میان برمیدارد و دسترسی ۲۴/۷ را فراهم میآورد.
انواع خدمات بانکداری الکترونیک
خدمات E-banking به طیف وسیعی از ابزارها و کانالها تقسیم میشود که هرکدام نیاز خاصی از مشتری را برطرف میکنند:
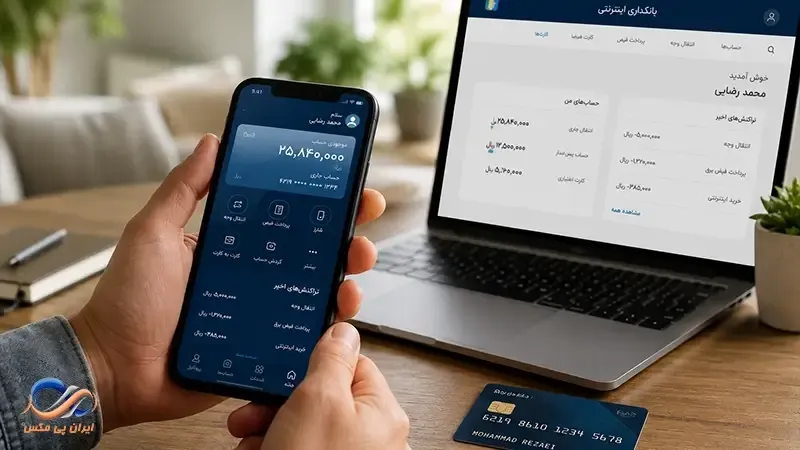
اینترنت بانک و موبایل بانک
- اینترنتبانک: خدمات جامعتری مانند مشاهده صورتحساب، انتقال وجه (پایا، ساتنا)، پرداخت قبوض آنلاین و مدیریت چک را ارائه میدهد.
- موبایلبانک: با تمرکز بر سهولت و سرعت، خدمات را از طریق اپلیکیشنهای بانکی روی گوشی هوشمند ارائه میکند.
اگر در مورد گردش های انتقال وجه مانند پایا اطلاعاتی ندارید بهتر است مقاله " پایا چیست (در تب جدید) " را مطالعه کنید.
پایانههای فیزیکی و کارتهای بانکی
- خودپرداز (ATM): علاوه بر برداشت وجه، امکان انتقال وجه الکترونیکی، مشاهده موجودی و پرداخت قبوض را نیز فراهم میکند.
- کارتهای بانکی (Debit/Credit Cards): ابزار اصلی برای انجام تراکنش در پایانههای فروش (POS) و به ویژه، در درگاه پرداخت اینترنتی (در تب جدید) .
نقش حیاتی درگاههای پرداخت اینترنتی
درگاههای پرداخت، در واقع یکی از مهمترین خدمات بانکداری الکترونیک برای کسبوکارها هستند. ایران پی مکس به عنوان بهترین درگاه پرداخت اینترنتی (در تب جدید)، فراتر از یک واسط عمل میکند:
- از کارتهای بانکی برای جمعآوری وجه استفاده میکند.
- تراکنشها را با سرعت و کارایی بالا به شبکه بانکی منتقل میکند.
- با بهرهگیری از هوشمندی، کیفیت و موفقیت تراکنش را تضمین میکند.
مزایای بانکداری الکترونیک
استفاده از خدمات بانکداری الکترونیک مزایای متعددی را برای مشتریان و بانکها به همراه دارد:
- دسترسی ۲۴/۷ و راحتی بینظیر: امکان انجام امور بانکی در هر زمان و مکان.
- سرعت و کارایی بالا: انجام سریعتر و بهینهتر انتقال وجه الکترونیکی و سایر تراکنشها.
- کاهش هزینهها: صرفهجویی در زمان و هزینه رفتوآمد.
- مدیریت مالی بهتر: قابلیت رصد دقیق تراکنشها و پرداخت قبوض آنلاین.
- امنیت تراکنشها: استفاده از پروتکلهای رمزنگاری پیشرفته، رمزهای یکبارمصرف (OTP) و احراز هویت چندعاملی.
درگاههای هوشمند مانند ایران پی مکس با اتکا به همین زیرساختها، امنیت پیشرفته را برای کسبوکارها فراهم کردهاند و به واسطهی تراکنش هوشمند، سرعت بینظیر را برای تضمین موفقیت پرداخت مشتریان فراهم میآورند.
چالشها و معایب بانکداری الکترونیک
در کنار تمام مزایا، آگاهی از معایب بانکداری الکترونیک برای حفظ امنیت ضروری است:
- خطرات امنیت سایبری و کلاهبرداری: تهدیداتی مانند دراپ فیشینگ (در تب جدید)، بدافزارها و ضرورت هوشیاری کاربران در هنگام استفاده از بانکداری اینترنتی.
- وابستگی به زیرساخت اینترنت: آسیبپذیری در صورت قطعی اینترنت.
- مشکلات فنی و اختلال در سرویسدهی: قطعی سرور یا خطاهای نرمافزاری موقتی.
ایران پی مکس با تأکید بر شفافیت و امنیت، از کاربران خود میخواهد اطلاعات کاربری را فقط در صفحات دارای آدرس معتبر وارد کنند تا از خطرات کلاهبرداری و فیشینگ مصون بمانند.
تفاوت بانکداری الکترونیک و بانکداری دیجیتال
هرچند این دو اصطلاح اغلب به جای هم استفاده میشوند، تفاوتهای کلیدی دارند:
| معیار مقایسه | بانکداری الکترونیک (E-banking) | بانکداری دیجیتال |
|---|---|---|
| رویکرد کلی | تمرکز بر اتوماسیون خدمات بانکی سنتی | تحول جامع در مدل و تجربه بانکداری |
| هدف اصلی | ارائه خدمات موجود از طریق کانالهای الکترونیکی | بازطراحی کل تجربه بانکی با تکیه بر فناوری |
| نوع خدمات | انتقال وجه، اعلام موجودی، پرداخت قبوض | خدمات شخصیسازیشده، محصولات نوآورانه، تجربه کاربری هوشمند |
| سطح نوآوری | محدود به دیجیتالیکردن فرآیندهای موجود | مبتنی بر نوآوری، دادهمحوری و فناوریهای نوین |
| نقش مشتری | دریافتکننده خدمات | محور اصلی طراحی خدمات و تجربه |
| میزان شخصیسازی | حداقلی یا ثابت | بالا و متناسب با رفتار و نیاز مشتری |
به بیان دیگر، بانکداری الکترونیک به مثابه زیرمجموعهای از بانکداری دیجیتال است که بر فرآیندهای خودکار متمرکز است.
نقش بانکداری الکترونیک در سادهسازی خدمات مالی
بانکداری الکترونیک، با استفاده از فناوریهای مدرن و اینترنت، به مشتریان امکان دسترسی به خدمات مالی (در تب جدید) و بانکی در هر زمان و مکان را میدهد. این نوع بانکداری نه تنها راحتی را برای کاربران به ارمغان میآورد، بلکه باعث کاهش هزینههای عملیاتی بانکها میشود. به کمک بانکداری الکترونیک یا E-banking خدمات مختلفی مانند انتقال وجه آنلاین، پرداخت قبوض، و مدیریت حسابها از طریق اپلیکیشنهای بانکی و وبسایتها ارائه میشود.