انتقال پل چیست؟ سقف، کارمزد و تفاوتهای آن با سایر روش های پرداخت
 ایران پی مکس
سامانه پل که مخفف عبارت «پرداخت لحظهای» است، یکی از جدیدترین و سریعترین سامانههای نقل و انتقال وجه بین بانکی در شبکه شتاب کشور محسوب میشود که توسط بانک مرکزی در سال ۱۴۰۰ راهاندازی شد. هدف اصلی این سامانه، فراهم کردن امکان انتقال مبالغ نسبتا خُرد به صورت آنی و لحظهای، در تمام ساعات شبانهروز است.
سامانه پل، یک راهکار امن و ۲۴ ساعته برای حوالههای بین بانکی است که بر پایه شماره شبا یا شماره حساب عمل میکند و از لحاظ امنیت تراکنش، جایگزین بهتری برای ارائه شماره کارت محسوب میشود.
انتقال پل چیست؟
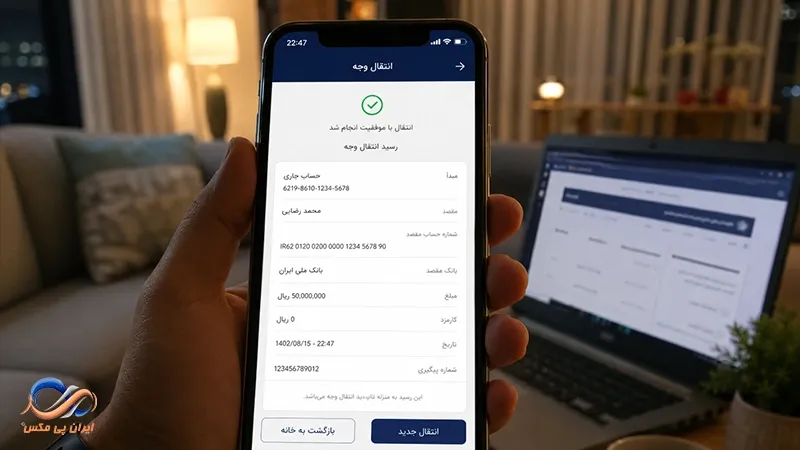
سامانه پل به کاربران اجازه میدهد تا مبالغی تا سقف 50 میلیون تومان را به صورت آنی و لحظهای و در تمامی ساعات شبانهروز و روزهای تعطیل، با استفاده از شماره شبا یا شماره حساب بین دو بانک مختلف جابجا کنند. این سامانه بهعنوان رقیبی امنتر، ارزانتر و ۲۴ ساعته برای جایگزینی حوالههای کارت به کارت خرد و سامانههای زمانبندیشدهای مانند پایا مطرح شده است.
برای اطلاعات بیشتر در مورد آنکه شماره شبا از چه اجزایی تشکیل شده است، مقالهی شماره شبا چیست (در تب جدید) بخوانید.
نحوه انتقال وجه در سامانه پل
انتقال وجه از طریق سامانه پل با تنوع روشها انجام میشود تا دسترسی مشتریان تسهیل گردد. این روشها عبارتند از:
مراجعه حضوری به شعبه بانک
در این روش، با تکمیل فرم حواله سامانه پل در شعبه، مسئول باجه عملیات انتقال را بر اساس شماره شبای مبدأ و مقصد انجام میدهد.
اینترنت بانک (وبسایت بانک)
مشتریانی که دسترسی به اپلیکیشن موبایلی ندارند، میتوانند از طریق پورتال بانکی خود (اینترنت بانک) واریزهای پل را بدون محدودیت زمانی ۲۴ ساعته انجام دهند.
موبایل بانک (اپلیکیشن)
رایجترین و سریعترین روش، استفاده از اپلیکیشن موبایل بانک است که امکان انجام حواله پل را در هر ساعت از شبانهروز تا سقف تعیینشده فراهم میکند.
سقف انتقال پل در روز
بر اساس آخرین دستورالعملهای بانک مرکزی، سقف انتقال پل در روز به شرح زیر است:
| ویژگی | غیرحضوری (اینترنتبانک / موبایلبانک) | حضوری (شعبه بانک) |
|---|---|---|
| سقف انتقال وجه | 50 میلیون تومان در هر تراکنش | سقف معمولاً بالاتر یا بدون محدودیت، بسته به قوانین داخلی بانک و نوع حساب |
توجه: در صورت نیاز به جابجایی مبالغ بالاتر از 50 میلیون تومان بهصورت غیرحضوری، باید از سامانههای دیگر مانند پایا یا ساتنا استفاده کرد. در مقالهی ساتنا چیست (در تب جدید) در مورد این نوع پرداخت بیشتر بخوانید.
سرعت و زمانبندی انتقال وجه پل
یکی از مزیتهای اصلی سامانه پل، سرعت بسیار بالای آن است.
- زمان انتقال: آنی و در لحظه
- فعالیت سامانه: ۲۴ ساعته و ۷ روز هفته (بدون تعطیلی، مشابه کارت به کارت)
- وجوه واریز شده از طریق پل، تقریباً بلافاصله (در حد چند ثانیه) به حساب مقصد واریز میشود.
برعکس پل، انتقال وجه از طریق پایا طی سیکل های مشکلی تسویه میشود برای اطلاع از چرخههای پایا و نحوه عملکرد این سیستم انتقال وجه مقالهی پایا چیست (در تب جدید) را مطالعه کنید.
کارمزد انتقال وجه در سامانه پل
کارمزد انتقال وجه در سامانه پل به مراتب کمتر از روشهایی مانند کارت به کارت است و بر اساس درصدی از مبلغ حواله محاسبه میشود:
- میزان کارمزد: ۰.۰۲% (دو صدم درصد) از مبلغ منتقلشده.
- مقایسه با کارت به کارت: با توجه به این کارمزد اندک و ویژگی ۲۴ ساعته بودن، سامانه پل برای جابجایی مبالغ پایینتر از 50 میلیون تومان، هم امنتر و هم ارزانتر از کارت به کارت است.
تفاوتهای کلیدی سامانه پل با سایر روش ها
سامانههای پایا، ساتنا و پل هر سه برای حوالههای بین بانکی با شماره شبا استفاده میشوند، اما در سقف، زمان و کارمزد با یکدیگر متفاوت هستند:
| ویژگی | سامانه پل (پرداخت لحظهای) | سامانه پایا (انتقال دستهای) | سامانه ساتنا (تسویه ناخالص آنی) |
|---|---|---|---|
| سقف انتقال غیرحضوری | 50 میلیون تومان | ۱۰۰ میلیون تومان | ۱۰۰ میلیون تومان |
| سقف انتقال حضوری | معمولاً بدون محدودیت (با تأیید شعبه) | ۱۰۰ میلیون تومان | بدون محدودیت |
| زمان انتقال | آنی و لحظهای | سیکلبندیشده (چهار نوبت در روزهای کاری) | آنی (فقط در ساعات کاری) |
| فعالیت سامانه | ۲۴ ساعته (شامل روزهای تعطیل) | فقط در روزهای کاری | فقط در ساعات کاری بانک (مثلاً ۸ تا ۱۴:۳۰) |
| کارمزد | 0.02% (حداقل ۵۰۰ تومان) | 0.01% (یک صدم درصد) | 0.02% (دو صدم درصد) |
بانکهای تحت پوشش سامانه پل
در حال حاضر، اکثر بانکهای دولتی و خصوصی کشور به سامانه پل متصل شدهاند و امکان استفاده از آن را بهعنوان مبدأ یا مقصد پرداخت فراهم کردهاند. پیشبینی میشود بهمرور زمان تمام بانکها و مؤسسات اعتباری امکان استفاده کامل از این سرویس را برای مشتریان خود فراهم کنند.
پل؛ انتقال آنی و کمهزینه برای پرداختهای خرد
سامانه پل با ویژگیهایی نظیر انتقال آنی، فعالیت ۲۴ ساعته، کارمزد پایینتر از کارت به کارت، و ایمنی مبتنی بر شبا/حساب، گزینهای ایدهآل برای نقل و انتقالات (در تب جدید) مالی روزمره و خرد محسوب میشود.
سامانه پل گزینهای عالی برای حوالههای روزمره است؛ اما اگر صاحب یک فروشگاه اینترنتی هستید و به دنبال روشی خودکار برای تسویه حساب مشتریان میگردید، استفاده از یک درگاه پرداخت آنلاین (در تب جدید) با قابلیت تسویه از طریق پایا و ساتنا، انتخاب حرفهایتری برای شما خواهد بود.