تشخیص تقلب پرداخت با هوش مصنوعی چیست؟ بررسی ساختار و امنیت تراکنشها
 ایران پی مکس
با رشد چشمگیر استفاده از پرداختهای دیجیتال و حرکت سریع کسبوکارها به سمت آیندهای بدون پول نقد، تامین امنیت اطلاعات مالی به یکی از دغدغههای اصلی مدیران تبدیل شده است. افزایش استفاده از کیفپولهای الکترونیکی و انواع درگاه پرداخت اینترنتی (در تب جدید)، اگرچه تبادلات مالی را تسریع کرده، اما فضا را برای سوءاستفادههای سایبری و تراکنشهای نامعتبر نیز باز گذاشته است.
در این میان، روشهای سنتی بررسی تراکنشها دیگر پاسخگوی حجم بالای پرداختهای لحظهای نیستند. اینجاست که تشخیص تقلب پرداخت با هوش مصنوعی بهعنوان یک راهکار قدرتمند وارد عمل میشود. در این مقاله به صورت دقیق بررسی میکنیم که این فناوری چیست، چگونه الگوهای مشکوک را شناسایی میکند و چرا استفاده از یک زیرساخت پرداخت هوشمند برای حفظ اعتبار و سرمایه کسبوکار شما کاملاً ضروری است.
تشخیص تقلب پرداخت با هوش مصنوعی
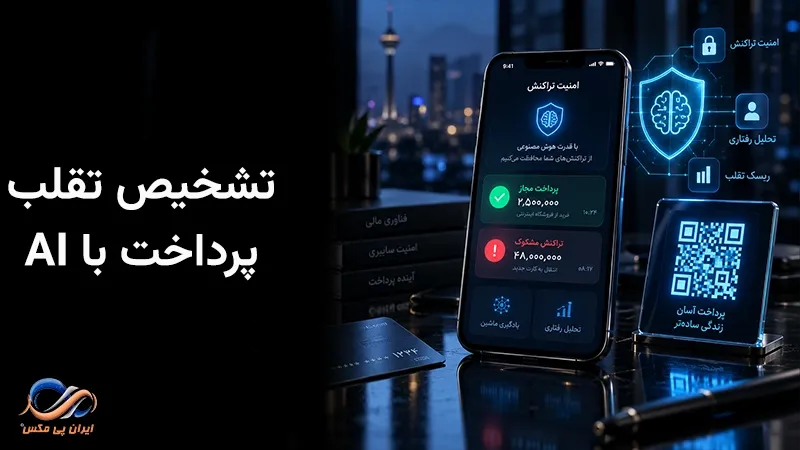
هوش مصنوعی تشخیص تقلب پرداخت، مجموعهای از الگوریتمهای پیشرفته و مدلهای یادگیری ماشین (Machine Learning) است که دادههای مربوط به هر تراکنش مالی را در کسری از ثانیه ارزیابی میکند. هدف اصلی این فناوری، تایید سریع تراکنشهای سالم و مسدودسازی آنی فعالیتهای مشکوک است، بدون اینکه وقفهای در تجربه کاربری خریداران واقعی ایجاد شود.
با ظهور روشهای نوین خرید، ممکن است برای مدیران مالی این سوال پیش بیاید که جایگاه امنیت در مدلهای اعتباری نظیر bnpl چیست (در تب جدید)؟ در این سیستمها و سایر روشهای نوین نیز، الگوریتمهای هوش مصنوعی با تحلیل دادهها و رفتار کاربر، ریسک کلاهبرداری را پیش از تایید نهایی پرداخت اقساطی ارزیابی میکنند تا از ضررهای مالی جلوگیری شود. این سیستمها بهجای تکیه بر تصمیمات محدود انسانی، هزاران متغیر مختلف را بهطور همزمان تحلیل میکنند تا هرگونه رفتار غیرطبیعی را پیش از کسر وجه شناسایی نمایند.
اجزای تشکیلدهنده سیستمهای ضد تقلب
برای درک بهتر عملکرد این فناوری، باید لایههای تحلیلی آن را بشناسیم. سیستمهای هوشمند ضد تقلب بر پایه سه جزء اصلی فعالیت میکنند:
۱. ماشین لرنینگ (یادگیری ماشین)
هسته اصلی این سیستمها، توانایی یادگیری از دادههای گذشته است. الگوریتمها با پردازش میلیونها تراکنش موفق و ناموفق، الگوهای پنهان را کشف میکنند.
۲. تحلیل رفتاری کاربر (Behavioral Analysis)
یکی از مهمترین لایههای امنیتی، بررسی رفتار خریدار در لحظه پرداخت است. هوش مصنوعی فاکتورهایی مانند موقعیت مکانی (IP)، نوع دستگاه، سرعت تایپ اطلاعات کارت، زمان انجام تراکنش و تطابق آن با سابقه خریدهای پیشین کاربر را ارزیابی میکند. اگر فردی که همیشه از یک شهر خاص خریدهای خرد انجام میداده، ناگهان در نیمهشب از یک کشور دیگر اقدام به خرید مبالغ کلان کند، سیستم فوراً این تراکنش را بهعنوان یک ریسک بالا (High Risk) علامتگذاری میکند.
۳. تحلیل شبکهای و تطابق ساختاری
کلاهبرداریهای سازمانیافته معمولاً از طریق شبکهای از حسابها و دستگاههای متصل به هم انجام میشوند. هوش مصنوعی با تحلیل شبکهای، ارتباط میان کارتهای بانکی مختلف که از یک آدرس IP مشترک استفاده میکنند را شناسایی میکند. علاوه بر این، در سیستمهای پیشرفته، تطابق نوع فعالیت فروشگاه با استانداردهای رسمی اهمیت بالایی دارد. بهعنوان مثال، آگاهی از اینکه کد آیسیک چیست (در تب جدید) و استفاده از آن برای دستهبندی دقیق مشاغل، به الگوریتمها کمک میکند تا حجم تراکنشهای یک فروشگاه را با میانگین استاندارد صنف مربوطه (کد ISIC) مقایسه کرده و در صورت بروز فعالیتهای غیرطبیعی، سریعاً واکنش نشان دهند.
تفاوت هوش مصنوعی با روشهای سنتی در امنیت مالی
در روشهای سنتی امنیت شبکه، برنامهنویسان قوانین ثابتی (Rule-based) را تعریف میکردند؛ مثلاً «اگر بیش از ۳ بار رمز اشتباه وارد شد، تراکنش مسدود شود». این روشها دو ایراد اساسی دارند:
نخست اینکه سارقان بهراحتی میتوانند این قوانین ثابت را دور بزنند. دوم اینکه نرخ خطای بالایی دارند و بسیاری از مشتریان واقعی را به اشتباه مسدود میکنند (False Positives) که این امر مستقیماً به کاهش فروش منجر میشود.
اما سیستمهای هوشمند کاملاً انعطافپذیر هستند. این ساختارها با اختصاص یک «امتیاز ریسک» (Risk Score) به هر تراکنش، تصمیمگیری منعطف و دقیقی انجام میدهند که نتیجه آن افزایش نرخ موفقیت پرداختهای معتبر و کاهش چشمگیر خریدهای تقلبی است.
