3D Secure چیست؟ بررسی ساختار و لایههای امنیت درگاه پرداخت
 ایران پی مکس
با گسترش پرداختهای دیجیتال و حرکت پرشتاب کسبوکارها به سمت آیندهای بدون پول نقد، تامین امنیت اطلاعات بانکی به یکی از اصلیترین دغدغههای خریداران و فروشندگان تبدیل شده است. یکی از چالشهای بزرگ در تجارت الکترونیک، انجام خریدهای غیرمجاز با استفاده از اطلاعات کارتهای بانکی سرقتشده است. در این شرایط، فروشگاههای اینترنتی نیازمند استانداردی هستند که هویت واقعی خریدار را در لحظه تایید کند.
در این مقاله بررسی میکنیم که فناوری 3D Secure چیست، چه ساختاری دارد و چگونه استانداردهای جهانی امنیت به جلوگیری از تقلب در تراکنشهای روزمره کمک میکنند. در نهایت به معرفی راهکارهایی میپردازیم که کسبوکار شما را به یک بستر پرداخت پایدار و امن مجهز میسازند.
فناوری 3D Secure چیست؟
پروتکل 3D Secure (مخفف Three-Domain Secure) یک استاندارد امنیتی تایید هویت است که برای تراکنشهای آنلاین (بدون حضور فیزیکی کارت) طراحی شده است. این فناوری بهعنوان یک لایه امنیتی مضاعف عمل میکند و پیش از تکمیل فرآیند خرید، هویت دارنده کارت را از طریق یک مرحله احراز هویت دو مرحلهای (2FA) تایید مینماید.
تاریخچه توسعه این پروتکل به اوایل دهه ۲۰۰۰ میلادی بازمیگردد؛ زمانی که شبکههای بزرگ پرداخت جهانی مانند ویزا (Visa) و مسترکارت (Mastercard) برای کاهش آمار کلاهبرداریهای سایبری، این استاندارد را پایهگذاری کردند تا اطمینان حاصل شود شخصی که در حال وارد کردن اطلاعات کارت است، همان مالک قانونی کارت بانکی است.
ساختار 3D Secure
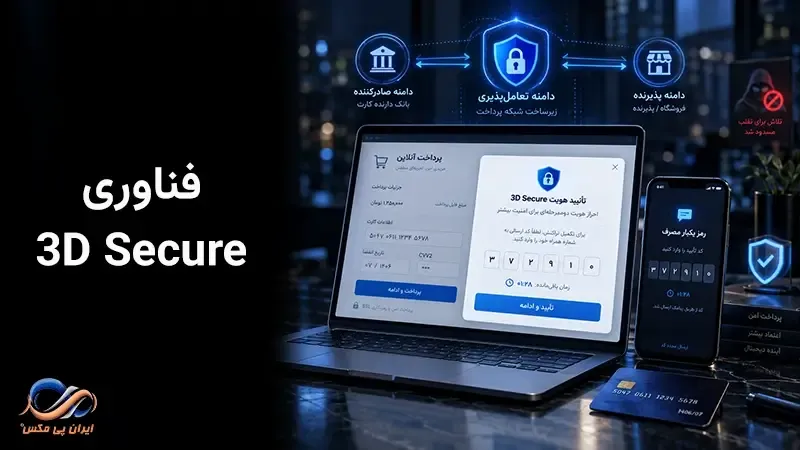
برای درک بهتر نحوه عملکرد این پروتکل امنیتی، باید اجزای تشکیلدهنده آن را بشناسیم. نام این فناوری (Three-Domain) به سه دامنه یا بخش اصلی اشاره دارد که در فرآیند تایید هر تراکنش با یکدیگر در ارتباط هستند:
۱. دامنه صادرکننده (Issuer Domain)
این بخش مربوط به بانکی است که کارت خریدار را صادر کرده است. وظیفه دامنه صادرکننده، دریافت درخواست خرید و تایید هویت مشتری (مثلاً از طریق ارسال پیامک تایید یا اپلیکیشن بانکی) است.
۲. دامنه پذیرنده (Acquirer Domain)
این دامنه شامل بانک یا پلتفرم مالیِ فروشگاه (پذیرنده) است که وجه تراکنش را دریافت میکند. سیستم فروشگاه درخواست پرداخت را به این بخش ارسال کرده تا فرآیند تسویه حساب آغاز شود.
۳. دامنه تعاملپذیری (Interoperability Domain)
این بخش همان زیرساخت و شبکه ارتباطی (مانند شبکه پرداخت شاپرک (در تب جدید) یا سوئیچهای بانکی) است که ارتباط امن و رمزنگاریشده میان بانک صادرکننده و بانک پذیرنده را فراهم میسازد و تضمین میکند که دادهها در مسیر انتقال به سرقت نروند.
ارتباط 3D Secure با سیستم رمز پویا (OTP) در ایران
شاید این سوال مطرح شود که فناوری 3D Secure در زیرساختهای بانکی ایران چگونه پیادهسازی شده است. سیستم ارسال رمز پویا (OTP - One Time Password) که در شبکه بانکی ایران و درگاه اینترنتی (در تب جدید) متصل به شاپرک استفاده میشود، دقیقاً همراستا با اهداف پروتکل 3D Secure عمل میکند.
زمانی که کاربر برای دریافت رمز دوم پیامکی درخواست میدهد، در واقع در حال طی کردن همان مرحله احراز هویت مضاعف است. این سیستم با ارسال یک رمز یکبار مصرف به شماره موبایل ثبتشده در سیستم بانکی، تایید میکند که فردِ در حال خرید، به تلفن همراه مالک کارت دسترسی دارد و بدین ترتیب، امنیت تراکنش آنلاین (در تب جدید) را تضمین مینماید.
مزایای استفاده از سیستمهای پرداخت امن برای کسبوکارها
پیوستن به شبکههای پرداختی که از پروتکلهای امنیتی چندلایهای پشتیبانی میکنند، مزایای ملموسی برای صاحبان کسبوکارهای آنلاین و استارتاپها دارد:
- کاهش چشمگیر نرخ تقلب (Fraud): با تایید هویت دومرحلهای، امکان استفاده از کارتهای سرقتی و خریدهای غیرمجاز تقریباً به صفر میرسد.
- انتقال مسئولیت حقوقی (Liability Shift): در استانداردهای جهانی، اگر تراکنشی از فیلتر 3D Secure عبور کند و بعداً مشخص شود که تقلبی بوده است، مسئولیت جبران خسارت از دوش فروشگاه برداشته شده و به بانک صادرکننده کارت منتقل میشود.
- افزایش اعتماد مشتریان: نمایش یک بستر پرداخت ایمن، ترس مخاطب از سرقت اطلاعات بانکی را از بین برده و تاثیر مستقیمی بر افزایش نرخ تبدیل فروشگاه دارد.
